
“Crédito oficial existe no papel, mas não chega ao produtor”, diz advogado sobre Plano Safra de R$ 610,3 bilhões
 Raunner Vinícius Soares
15 setembro 2026 às 19h05

COMPARTILHAR
O anúncio no fim de junho deste ano de R$ 610,3 bilhões para o Plano Safra 2026-2027 foi feito há meses e chamou atenção pelo volume de recursos, sinalizando apoio expressivo ao agronegócio brasileiro. A proposta buscava estimular investimentos, financiar a produção e criar condições para o avanço do setor. No entanto, produtores e especialistas afirmam que a realidade encontrada no balcão dos bancos é bem diferente daquilo que aparece nos números oficiais.
Ao Jornal Opção, o advogado Eliseu Silveira, especialista em recuperação judicial, afirmou, nesta terça-feira, 15, que o primeiro obstáculo está no balcão do banco e não no Plano Safra em si. “O governo anuncia o volume e as taxas, mas quem decide se o dinheiro chega é a instituição financeira, com os critérios de risco dela. Daí decorre que o produtor com uma restrição cadastral, um CAR pendente ou um financiamento anterior renegociado já entra na fila com nota baixa, ainda que a linha exista e tenha recurso sobrando”, disse.
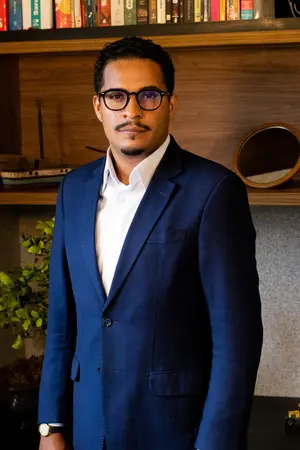
Segundo o especialista, um outro entrave é a exigência de garantias. “O banco pede hipoteca do imóvel rural ou penhor da safra, e o produtor que já deu a fazenda em garantia de operações anteriores não tem mais o que oferecer. O crédito oficial existe no papel, mas ele não consegue chegar até lá”, explicou.
Há ainda o fator calendário. “O recurso costuma sair depois da época do plantio, quando o produtor já comprou o insumo a prazo na revenda, a juros bem acima dos que o Plano Safra oferece”, disse.
Sobre os produtores que procuram recuperação judicial, Eliseu explicou que o caso mais comum é o do produtor que teve duas ou três safras ruins seguidas e cobriu o buraco com crédito de curto prazo. “Ele não parou de produzir. Produziu com dinheiro caro. A dívida com o banco vira dívida com a revenda de insumos, que vira dívida com fundo, que vira CPR com trava de preço. Quando ele chega ao escritório, o passivo tem cinco ou seis credores e vencimentos que não conversam com o ciclo da lavoura”, apontou.
O especialista também comentou que um outro perfil que cresceu nos últimos dois anos é o do produtor que investiu pesado para expandir. “A conta do investimento foi feita com soja a R$ 180, e a safra saiu a R$ 120. A renda caiu, a parcela do trator não. Os números da Serasa mostram isso. No primeiro trimestre de 2026 foram 474 pedidos de recuperação judicial no agro, quase 22% a mais que em 2025, e o crescimento veio do produtor organizado como pessoa jurídica, que é justamente quem se alavancou para crescer”, comentou.
O impacto da diferença na destinação dos recursos é direto no dia a dia das propriedades. “Quando o crédito oficial não chega, a propriedade não para, mas passa a operar da forma mais cara possível. O produtor compra semente e adubo a prazo na revenda, com juros embutidos que podem passar de 25% ao ano, e vende a safra antecipada para ter caixa, abrindo mão de parte do preço”, disse.
“No fim das contas, ele trabalha o ano inteiro para pagar o custo do dinheiro. Isso muda decisões concretas dentro da fazenda. Ele reduz a adubação, adia a troca de máquina e deixa de fazer a correção do solo. A produtividade cai no ano seguinte, e o ciclo se repete com menos margem. A diferença entre tomar recurso a 9% no Pronamp e tomar a 25% na revenda é, muitas vezes, o que separa a fazenda que se sustenta daquela que vai virar um processo”, completou.
Os pequenos e médios produtores são os mais prejudicados pelas exigências dos bancos. “Eles têm menos garantia para oferecer e menos poder de negociação. O grande produtor tem várias matrículas, tem histórico de faturamento e tem um gerente de conta que o conhece pelo nome. O médio tem uma fazenda, que já está hipotecada, e um extrato bancário que o sistema de score lê sem olhar para a pessoa. O paradoxo é que o Plano Safra foi desenhado com as melhores taxas exatamente para esse público”, disse.
“O Pronaf tem juros de 1% a 7,5% e o Pronamp tem teto de 9%, contra 12,5% para a agricultura empresarial. Só que a taxa boa exige enquadramento e documentação, e é aí que o pequeno e o médio escorregam. Quem não consegue se enquadrar acaba na linha mais cara ou fora do sistema. Na prática, o subsídio fica com quem menos precisa dele”, acrescentou.
O acúmulo de dívidas anteriores também influencia a capacidade de manter a produção ativa. “A dívida antiga come o crédito novo antes de ele chegar à lavoura. Quando o produtor consegue um financiamento, o banco costuma condicionar a liberação à quitação ou renegociação do que está atrasado. O dinheiro entra e sai na mesma conta, e o produtor assina um contrato novo sem ter caixa para plantar. Há ainda o efeito das garantias cruzadas”, disse.
“A fazenda que garante o financiamento de 2022 também garante o de 2024, e o penhor da safra de 2026 já está registrado em favor da revenda. Nesse ponto a produção fica refém. Se ele não planta, não paga ninguém. Se planta, a safra já tem dono antes de nascer. É esse nó que a recuperação judicial serve para desatar, porque suspende as execuções e permite reorganizar todos os vencimentos de uma vez, em vez de negociar credor por credor”, completou.
Os critérios de análise de risco e garantias também são apontados como entraves. “O que mais trava é o histórico de renegociação. O produtor que prorrogou uma parcela por causa da seca de 2024 é tratado pelo sistema como inadimplente potencial, ainda que tenha pago tudo depois. Em seguida vem a exigência de garantia real com margem. O banco quer imóvel avaliado em 150% ou 200% do valor emprestado, e avalia a terra abaixo do preço de mercado”, apontou.
“O terceiro critério é a capacidade de pagamento medida pelo passado, e não pelo projeto. O banco olha o faturamento das últimas duas safras, que foram ruins, e conclui que o produtor não tem renda para tomar o crédito que justamente lhe permitiria ter uma safra boa. É uma lógica que pune quem mais precisa do recurso e premia quem já está capitalizado. A análise deveria olhar a viabilidade da atividade, e não só o retrovisor” acrescentou.
Sobre as estratégias jurídicas e financeiras, o advogado afirmou que a primeira medida é levantar o passivo inteiro. “Boa parte dos produtores não sabe quanto deve no total, porque cada dívida foi contratada em um momento diferente, com uma pessoa diferente. Sem esse mapa, qualquer renegociação é feita às cegas. A partir daí existe uma escala de instrumentos. A renegociação direta funciona quando o problema é de prazo, e não de valor”, disse.
“A repactuação com alongamento do crédito rural, prevista no Manual de Crédito Rural, é um direito do produtor em caso de frustração de safra, e muita gente não o exerce. Quando há vários credores e a soma não fecha, a recuperação judicial passa a ser o caminho. Hoje ela é acessível ao produtor pessoa física com dois anos de atividade comprovada. O plano suspende as execuções, protege a fazenda e permite pagar a dívida com o fluxo da própria produção, em prazos de oito a quinze anos. Vale insistir num ponto. A recuperação judicial só faz sentido para quem continua produzindo. Em todos os casos que conduzo, o plano é construído sobre a projeção da lavoura, e não sobre a venda de ativos. Quem planta paga. Quem para de plantar quebra”, finalizou.
Leia também:
Goiás soma 1,8 mil testamentos em ano recorde no Brasil; “Brigas atrasam inventários”, diz advogada
“Presença em memória”: entenda o impacto da TV e por que ela pode ser decisiva nas eleições de 2026