
“É uma mudança de paradigma: Fisco e contribuinte passam a buscar acordo antes do conflito”, avalia especialista sobre novo Código Tributário
 Raunner Vinícius Soares
15 setembro 2026 às 18h50

COMPARTILHAR
Uma alteração no Código Tributário Nacional (CTN) marca uma mudança na relação entre contribuintes e administrações tributárias. A Lei Complementar nº 236/2026 introduz mecanismos voltados à solução consensual de conflitos, como mediação e arbitragem, estabelece parâmetros para multas e incorpora entendimentos consolidados pelo Supremo Tribunal Federal (STF) e pelo Superior Tribunal de Justiça (STJ).
As mudanças buscam reduzir a judicialização de disputas tributárias e ampliar o diálogo entre o Fisco e os contribuintes. Na prática, instrumentos utilizados em outras áreas do Direito passam a ganhar espaço também na resolução de controvérsias envolvendo tributos.
Ao Jornal Opção, o advogado tributarista Fabrizio Caldeira Landim explicou que uma das principais mudanças está justamente na adoção de mecanismos de consensualidade, que podem permitir a resolução de impasses antes que eles se transformem em processos administrativos ou judiciais.
“O Código Tributário Nacional inovou ao criar um ambiente de consensualidade. Trata-se de mecanismos voltados à solução de conflitos tributários de forma consensual”, afirmou.
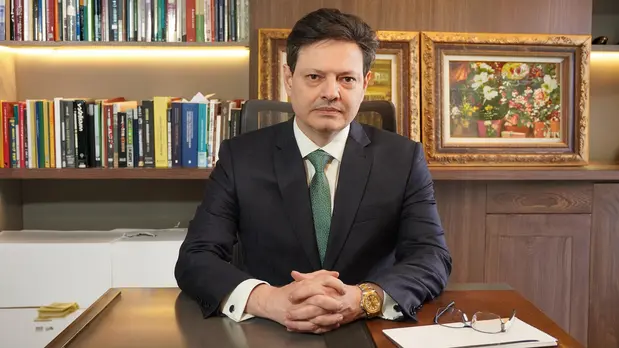
Segundo o especialista, a legislação federal já vinha avançando na criação de instrumentos para negociação entre a União e os contribuintes, especialmente em situações nas quais existe interesse de ambas as partes em evitar ou encerrar um litígio.
“Nessas situações, quando o contribuinte avalia que possui baixa chance de êxito em uma tese tributária, pode abrir um canal de comunicação com o Fisco para buscar acordos sem autuações fiscais”, explicou.
Arbitragem entra no Código Tributário
Entre as mudanças destacadas por Fabrizio está a previsão da arbitragem tributária e aduaneira. O mecanismo permite que determinadas controvérsias sejam submetidas a uma estrutura arbitral, em vez de depender exclusivamente das vias administrativa e judicial tradicionais.
“O Código Tributário Nacional introduziu dispositivos como o artigo 171-A, que prevê a possibilidade de arbitragem especial tributária e aduaneira. O objetivo é promover a solução de controvérsias e a resolução do contencioso tributário e aduaneiro, tanto na esfera administrativa quanto judicial”, explicou.
A aplicação do mecanismo, entretanto, ainda dependerá de regulamentação específica. Segundo o tributarista, o Projeto de Lei nº 2.486/2022, em tramitação no Congresso Nacional, trata da regulamentação da arbitragem tributária.
A proposta toma como referência a Lei nº 9.307/1996, que disciplina a arbitragem no país. Fabrizio explica que o modelo poderá servir de referência não apenas para a União, mas também para estados, municípios e Distrito Federal, observadas as respectivas regulamentações.
“Trata-se de uma lei especial prevista pelo Código Tributário Nacional, de caráter federal, mas que poderá ser aplicada também por estados, municípios, Distrito Federal, conselhos profissionais e pela Ordem dos Advogados do Brasil. Nada impede que cada ente regulamente suas próprias normas sobre arbitragem”, afirmou.
Mediação amplia alternativas ao contribuinte
Outra mudança apontada pelo especialista é a incorporação da mediação como instrumento para solucionar divergências tributárias.
Diferentemente da arbitragem, que pressupõe a atuação de um tribunal arbitral e uma estrutura própria para decidir a controvérsia, a mediação busca aproximar as partes para que elas próprias encontrem uma solução.
“Esse Código trouxe muitas inovações. Uma delas é a criação do instituto da mediação, que é diferente da arbitragem. A arbitragem pressupõe a existência de um tribunal arbitral, regulado pela Lei Federal nº 9.307. Ela demanda uma estrutura operacional complexa, com recursos humanos significativos, e normalmente não é barata. A mediação pode ser realizada por associações, sindicatos ou entidades representativas dos contribuintes”, disse.
Na avaliação de Fabrizio, a mediação pode se tornar uma alternativa mais acessível para resolver divergências antes da abertura de disputas prolongadas.
“Além da transação, que já existe, a mediação é um mecanismo mais rápido e acessível para o governo implementar em parceria com fóruns empresariais. Esse modelo permite encontrar soluções sem recorrer ao litígio, privilegiando o diálogo e a cooperação”, acrescentou.
Mudança busca evitar processos que duram anos
Um dos principais impactos esperados é a redução do tempo necessário para solucionar disputas tributárias. Atualmente, controvérsias envolvendo empresas e o poder público podem permanecer durante anos nas instâncias administrativas e judiciais.
“O propósito é otimizar e agilizar a resolução de conflitos”, afirmou Fabrizio.
Segundo o advogado, há processos tributários que chegam a levar mais de uma década até uma decisão definitiva. Para ele, a ampliação de mecanismos alternativos pode diminuir tanto o tempo de tramitação quanto os custos envolvidos.
“Há casos de ações que se arrastaram por 17 anos até uma decisão definitiva. Com a arbitragem, espera-se reduzir significativamente esse tempo, acelerando a negociação de dívidas tributárias que somam cerca de R$ 3 trilhões no Brasil”, disse.
O especialista também chama atenção para os custos relacionados à judicialização. Segundo ele, alterações recentes nas despesas para ajuizamento de determinadas ações tributárias na Justiça Federal reforçam a procura por alternativas à via judicial.
Multas tributárias ganham parâmetros
A legislação também incorpora parâmetros relacionados à aplicação de multas tributárias, tema que tem sido objeto de julgamentos nos tribunais superiores.
Fabrizio cita o Tema 487 do STF como uma das referências utilizadas na definição de limites para penalidades tributárias. Segundo ele, entendimentos consolidados pela Corte passam a encontrar previsão expressa no CTN.
“O artigo 142, parágrafo 10, inciso II, disciplina as espécies de multas, refletindo interpretações consolidadas pelo STF”, afirmou.
A mudança busca aumentar a previsibilidade para contribuintes e administrações tributárias ao estabelecer parâmetros mais claros para a aplicação das penalidades.
Processo administrativo deverá ser uniformizado
Outra mudança apontada pelo tributarista é a previsão de maior uniformização dos processos administrativos fiscais entre União, estados, Distrito Federal e municípios.
Atualmente, cada ente federativo possui regras próprias para analisar contestações e recursos relacionados à cobrança de tributos. A nova legislação prevê um processo de adequação para aproximar esses procedimentos.
“A Lei Complementar trouxe novidades importantes, como a criação de um processo administrativo fiscal uniforme para União, estados, Distrito Federal e municípios. Atualmente, cada ente possui regras próprias. A uniformização, prevista para ocorrer em até dois anos, proporcionará maior segurança jurídica e previsibilidade ao contribuinte”, explicou.
Goiás já teve experiências de negociação
Segundo Fabrizio, Goiás já experimentou mecanismos de aproximação entre diferentes órgãos públicos e contribuintes antes das alterações nacionais.
Entre os exemplos citados está uma câmara interinstitucional que reuniu representantes do Ministério Público, da Delegacia de Crimes Contra a Ordem Tributária, da fiscalização e da Procuradoria do Estado para tratar da negociação de passivos tributários.
O advogado avalia que experiências desse tipo ajudaram a abrir caminho para instrumentos posteriormente consolidados, como a transação tributária.
“O grande ganho é a possibilidade de ampliar a consensualidade por meio da transação e da arbitragem tributária”, afirmou.
Relação entre Fisco e contribuinte pode mudar
Para Fabrizio, o efeito mais amplo das mudanças está na tentativa de substituir uma relação predominantemente litigiosa por um modelo que priorize a prevenção e a resolução antecipada de conflitos.
A legislação prevê princípios como boa-fé, confiança mútua, diálogo, cooperação, transparência, previsibilidade, segurança jurídica, proporcionalidade e imparcialidade, além da adoção de programas destinados a estimular a conformidade tributária.
“A administração tributária passa a adotar um viés conciliatório, em vez de meramente fiscalizatório. Isso reduz custos com advogados, ajuizamento de ações e cobrança de dívidas, já que a consensualidade se torna o primeiro recurso para solucionar problemas. Caso haja conflito, ele poderá ser resolvido por meio da arbitragem”, avaliou.
O especialista acrescenta que os chamados negócios jurídicos processuais também devem ganhar espaço. Esses instrumentos permitem que as partes estabeleçam determinados procedimentos para lidar com questões como execuções fiscais, penhoras e restrições patrimoniais.
Em Goiás, Fabrizio afirma que a próxima etapa será transformar as novas diretrizes em mecanismos efetivos de funcionamento dentro da administração tributária.
“O Estado de Goiás já está obrigado a cumprir essas conformidades. Agora é necessário criar núcleos internos, e cabe também ao Fórum Empresarial, juntamente com a OAB, exigir que esse Código seja implementado o quanto antes”, concluiu.
Leia também:
Caminhoneiro cai no Rio Verdinho após acidente na GO-184, em Jataí
“Presença em memória”: entenda o impacto da TV e por que ela pode ser decisiva nas eleições de 2026