
“Não dá para comparar só a alíquota”: empresas do Simples ganham prazo para decidir sobre IBS e CBS
 Raunner Vinícius Soares
06 outubro 2026 às 18h41
COMPARTILHAR
A prorrogação do prazo até 30 de outubro para a escolha da forma de recolhimento do IBS e da CBS dentro do Simples Nacional abriu uma nova etapa de planejamento tributário para micro e pequenas empresas. Ao Jornal Opção, o advogado tributarista Daniel Guimarães afirmou, nesta terça-feira, 6, que os empresários ganharam mais tempo para analisar os impactos da reforma tributária e definir qual modelo pode ser mais adequado para suas operações a partir de 2027.
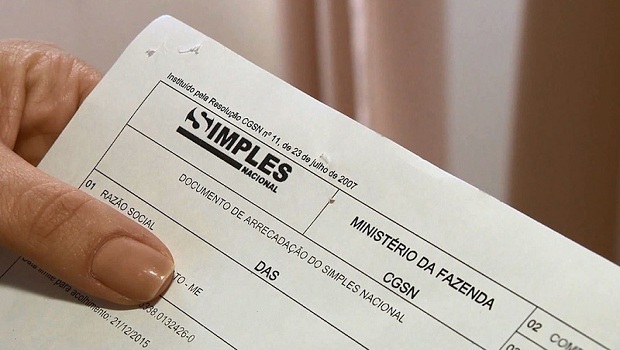
Segundo o especialista, a principal mudança é que o empreendedor passou a ter uma alternativa que não existia anteriormente. Ele explica que a empresa poderá manter o IBS e a CBS dentro do Documento de Arrecadação do Simples Nacional, seguindo a sistemática tradicional, ou recolher esses tributos fora do DAS, no modelo conhecido como Simples híbrido.
“O empresário ganhou mais um mês para uma decisão que não existia até agora. Ele pode manter o IBS e a CBS dentro do DAS, como sempre fez com os tributos do Simples, ou recolhê-los por fora, no chamado Simples híbrido, a partir de janeiro de 2027”, aponta.
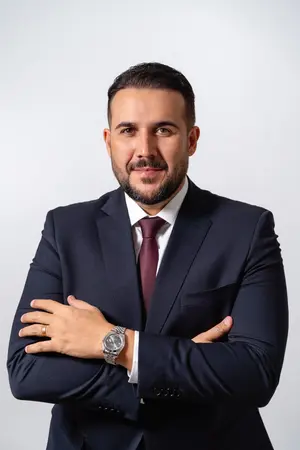
O advogado aponta que é importante diferenciar os prazos relacionados ao tema. “É importante não confundir os prazos. Quem ainda quer entrar no Simples tem até 15 de outubro, e o dia 30 vale só para a escolha sobre IBS e CBS.” Ele lembra ainda que haverá a possibilidade de revisão da decisão. “Há também uma janela de arrependimento até 20 de dezembro, que permite revisar a decisão já conhecendo a alíquota da CBS que o Senado deve fixar”, afirma.
Na avaliação do tributarista, a permanência no Simples tradicional tende a continuar sendo mais vantajosa para negócios que vendem diretamente ao consumidor final. Segundo ele, entre os exemplos estão pequenos comércios, salões de beleza, academias e restaurantes. “Esse cliente não aproveita crédito, então não faz diferença para ele como o fornecedor recolhe o imposto”, diz.
Por outro lado, empresas que atuam no mercado corporativo precisam analisar os impactos da nova estrutura tributária com maior atenção. “O cenário muda para quem vende a outras empresas, sobretudo às de Lucro Real ou Presumido, como prestadores de serviço B2B, indústrias pequenas e distribuidores”, afirma.
Segundo ele, empresas que compram grande volume de insumos tributados também devem estudar os números com cuidado. “Também precisa fazer as contas quem compra muitos insumos tributados, porque no regime híbrido passa a aproveitar esses créditos. Nesses casos, a simulação é obrigatória”, aponta
A chegada do IBS e da CBS também deve provocar mudanças operacionais. Guimarães explica que, em 2027, a CBS substituirá PIS e Cofins, enquanto o IBS iniciará sua implementação em caráter de teste. Para os optantes pelo Simples tradicional, o impacto cotidiano tende a ser menor, embora haja exigências adicionais de documentação fiscal. “A nota fiscal passa a ter campos novos e exige cadastro de produtos bem feito”, explica.
Já as empresas que escolherem o modelo híbrido passarão a operar sob uma lógica de apuração baseada em créditos e débitos tributários. “Quem opta pelo híbrido entra numa lógica de conta corrente. Apura débitos nas vendas, abate créditos das compras e paga a diferença”, diz.
O advogado afirma que o controle das notas fiscais de entrada será fundamental. “Isso pede controle mensal das notas de entrada, porque crédito não registrado é dinheiro perdido”, ressalta.
Um outro aspecto apontado pelo especialista é o impacto no fluxo de caixa decorrente do mecanismo de recolhimento vinculado à liquidação financeira das operações. “Com o recolhimento na liquidação financeira, o chamado split payment, o imposto também passará a ser retido no momento do pagamento, o que afeta o caixa”, diz.
Ao abordar os principais riscos na escolha do regime, o especialista alerta que muitos empresários podem se concentrar apenas na carga tributária e deixar de observar a relação com seus clientes. “O principal erro é comparar apenas a alíquota e ignorar o cliente”, explica.
Segundo ele, um prestador de serviços pode manter uma tributação aparentemente mais favorável dentro do Simples tradicional e ainda assim enfrentar dificuldades comerciais. “Um prestador de serviços pode pagar menos imposto ficando no Simples tradicional e, mesmo assim, perder contratos. O cliente dele, uma empresa do regime regular, vai perceber que comprar desse fornecedor gera menos crédito e, na prática, sai mais caro”, aponta.
O tributarista acrescenta que a decisão equivocada também pode ocorrer no sentido contrário. “O erro oposto também existe. Migrar para o híbrido por modismo sem ter estrutura contábil para apurar créditos todo mês”, diz.
Segundo ele, a escolha adequada deve considerar toda a dinâmica empresarial. “A decisão certa olha os dois lados da operação, compras e vendas”, alerta.
A questão dos créditos tributários aparece como um dos pontos centrais da reforma. De acordo com o tributarista, o novo modelo adota o princípio da não cumulatividade, no qual o imposto recolhido em uma etapa gera crédito para a etapa seguinte da cadeia econômica.
“Quando a empresa fica no Simples tradicional, o cliente só aproveita como crédito o valor de IBS e CBS efetivamente recolhido dentro do DAS, que é bem menor do que o de uma empresa do regime regular”, aponta.
Para ilustrar essa diferença, ele apresenta um exemplo prático. “Duas gráficas cobram o mesmo preço de uma indústria. A que está no híbrido transfere crédito integral, e a do Simples transfere uma fração. Para a indústria, a primeira é mais barata”, afirma.
Nesse contexto, o tributarista afirma que os créditos deixam de representar apenas uma questão técnica. “O crédito deixa de ser detalhe contábil e vira argumento comercial”, explica.
O advogado também chama atenção para os riscos de deixar a análise para os últimos dias do prazo. “O risco mais óbvio é perder o prazo e ficar travada no modelo padrão por todo o primeiro semestre de 2027, já que a opção vale por período”, aponta.
Entretanto, ele avalia que os problemas podem ser ainda mais amplos. “O menos óbvio é decidir sem simulação e só perceber o erro quando os clientes começarem a renegociar preços”, afirma.
Além disso, Daniel observa que a proximidade com o encerramento do prazo pode trazer dificuldades operacionais. “Há ainda o risco de instabilidade no Portal do Simples nos últimos dias, algo recorrente em prazos fiscais”, explica.
Para empresas que ainda buscam ingressar no regime simplificado, o cuidado deve ser redobrado. “Para quem também precisa ingressar no Simples, o prazo de 15 de outubro é anterior e eventuais pendências com o Fisco podem levar ao indeferimento do pedido”, aponta.
Como forma de reduzir riscos e tomar uma decisão mais segura, o tributarista recomenda que os empresários iniciem imediatamente um diagnóstico de suas operações. “O primeiro passo é separar o faturamento por tipo de cliente, consumidor final ou empresa, e identificar em que regime estão os principais compradores”, afirma.
Em seguida, ele sugere um levantamento detalhado das compras realizadas. “Depois, levantar as compras do último ano para estimar os créditos possíveis”, comenta.
O contador, com essas informações em mãos, poderá projetar os impactos financeiros das duas alternativas disponíveis. “Com esses dados, o contador consegue simular os dois cenários, considerando também o efeito no preço de venda”, explica.
Daniel ainda considera importante ampliar o diálogo com parceiros comerciais e manter a regularidade fiscal da empresa. “Vale ainda conversar com os maiores clientes sobre como vão selecionar fornecedores em 2027 e emitir certidões para garantir que não há pendências”, diz.
Por fim, o especialista aponta que essa preparação pode ser realizada em curto prazo e contribuir para decisões mais fundamentadas. “É um trabalho de poucos dias que evita meses de prejuízo”, finaliza.
Leia também:
Entenda como caso Davi Sebba se conecta à morte de Valério Luiz em Goiás